建筑企業(yè)簽訂勞務(wù)分包合同,這些稅務(wù)要點一個都不能少!
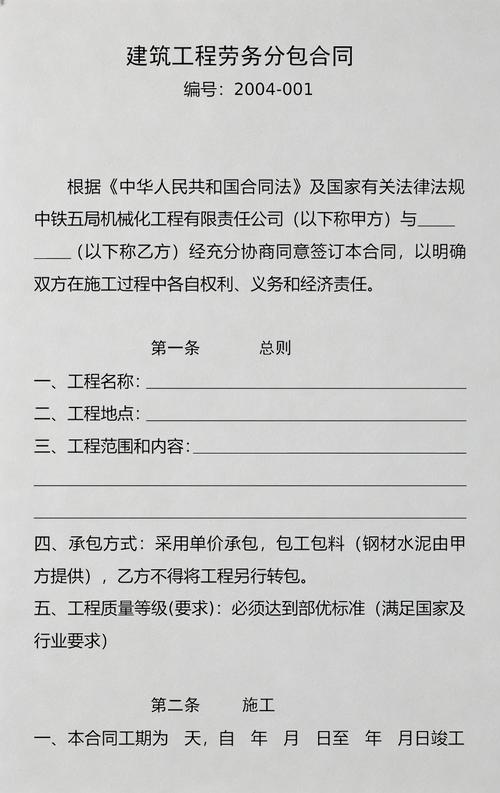
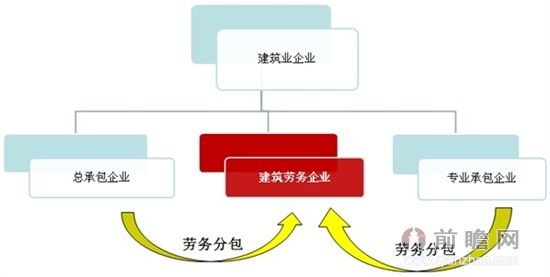
建筑行業(yè)作為國民經(jīng)濟的重要支柱,其業(yè)務(wù)鏈條復(fù)雜,涉稅環(huán)節(jié)繁多。勞務(wù)分包作為常見施工組織方式,稅務(wù)處理稍有不慎,便可能導(dǎo)致企業(yè)稅負徒增,甚至面臨稽查風(fēng)險。那么在簽訂勞務(wù)分包合建筑企業(yè)究竟應(yīng)該注意哪些關(guān)鍵的稅務(wù)問題?本文為您條分縷析。\n\n1. 辨析勞務(wù)分包與勞務(wù)派遣的稅務(wù)界定\n實務(wù)中,混淆勞務(wù)分包與勞務(wù)派遣的案例屢見不鮮。兩者在稅務(wù)處理上的區(qū)別直接影響發(fā)票的開具和稅負的承擔(dān)。勞務(wù)分包屬于建筑服務(wù)的一種,適用9%的增值稅稅率(一般計稅方法下);而勞務(wù)派遣屬現(xiàn)代服務(wù)業(yè)中的人力資源服務(wù),稅率為6%(選項適用差額征稅時為5%征收率。錯誤適用稅率將導(dǎo)致開票不合規(guī),受票方存在無法抵扣進項的風(fēng)險,合同中的勞務(wù)內(nèi)容和界定必然需要關(guān)注稅務(wù)定位,應(yīng)先區(qū)分。建議在先期合同起草商務(wù)階段就權(quán)責(zé)和主體甄別。簽訂合需盡量把該規(guī)定明確業(yè)務(wù)概性和合同的價格拆分依據(jù)。以防范錯劃標。簽訂時最好把務(wù)從事崗位定性羅列列確,把控將來票據(jù)性質(zhì)的連貫同向性義務(wù)證據(jù)環(huán)節(jié)鏈接,\
如若轉(zhuǎn)載,請注明出處:http://www.4mz1.cn/product/50.html
更新時間:2026-09-05 01:53:20